


クレジット決済導入費用の相場とは?初期・月額コストを抑える方法
店舗のキャッシュレス化を検討する際、クレジット決済導入費用でお悩みではないでしょうか。本記事では、初期費用、月額費用、決済手数料、振込手数料という4つのコストの相場と内訳を客観的に解説します。2026年最新のコスト削減ポイントや、端末代0円で始められる「PayCAS Mobile」、初期費用0円の「PayPay QRコード決済」の活用方法も整理しました。店舗の規模に合わせた最適な決済環境の構築にお役立てください。
この記事はこんな方におすすめ
- クレジット決済の導入にかかる初期費用・月額費用・決済手数料・振込手数料の相場を正確に知りたい人
- クレジット決済導入の費用やランニングコストを最小限に抑えたい人
この記事によって分かること
- クレジット決済の導入には「初期費用」「月額費用」「決済手数料」「振込手数料」の4つのコストが発生します。
- 決済手数料の相場は売上の約2%〜3%台であり、固定費と変動費のバランスを見極めることが重要です。
- コストを最適化するには、端末費用0円の「PayCAS Mobile」や、初期費用0円の「PayPay QRコード決済」の活用が有効です。
\ QRコード決済利用シェアNo.1※/
いま一番使われているQR決済だから、集客アップにつながります。
※インテージ SCI Payment 決済サービス / 決済手段別 決済回数構成比
PayPayの導入について詳しくはこちら >
目次
クレジット決済導入費用とは?店舗が負担する4つのコスト
クレジット決済導入費用とは、店舗がクレジットカード決済をお客様に提供するために必要となる各種費用の総称です。導入にかかる総コストを正確に把握することは、店舗の健全な利益率を保つために不可欠な要素となります。
店舗が負担する主な費用は、以下の4種類に分類されます。それぞれの費用が発生するタイミングと性質を理解することが重要です。
- 初期費用:決済端末本体の購入費や、ネットワーク回線の工事費用など、導入時に一度だけ発生する費用です。
- 月額費用:決済システムを利用するための基本料金や、通信用のSIMカードの月額料金など、毎月固定で発生する費用です。
- 決済手数料:お客様がクレジットカードで決済を行った際、売上金額に対して一定の割合で発生する変動費用です。
- 振込手数料:売上金が決済代行会社から店舗の銀行口座へ入金される際に発生する、1回あたりの送金手数料です。
これら4つの費用は、契約する決済サービスや料金プランによって大きく変動します。トータルでどの程度のコストがかかるのか、現在の自店の売上高や客単価をもとに、事前にシミュレーションしておくことが大切です。
各費用の具体的な相場と内訳について、次の見出しからさらに詳しく解説します。
クレジット決済導入にかかる「初期費用」の相場と内訳
クレジット決済の初期費用とは、決済サービスを利用開始するために最初に支払う機器代金や設置費用のことです。店舗にとって、導入時の金銭的なハードルとなる項目の一つです。
初期費用の相場は、選ぶ端末の種類によって0円から10万円以上と幅広く設定されています。主な機器ごとの価格相場と内訳は以下の通りです。
- 据え置き型端末(CAT端末):レジ横に固定して使用する従来型の端末です。価格は5万円から10万円程度が相場であり、安定した通信のために有線LANなどの通信工事費が別途必要になる場合があります。
- モバイル型端末:持ち運びが可能なコンパクトな端末です。価格は2万円から6万円程度が相場であり、飲食店のテーブル会計や、屋外のイベント会場などでも幅広く利用できます。
- 周辺機器:タブレット端末やレシートプリンターなどの関連機器です。POSレジ等と連携するためにこれらを一式揃えると、3万円から5万円程度の追加費用が発生するケースがあります。
経済産業省が発表しているキャッシュレス決済の実態調査などにおいても、小規模な店舗にとって導入時の端末購入費用がキャッシュレス化を阻む大きな要因であることが指摘されています。
現在では、特定の条件を満たすことで決済端末を0円で提供している決済代行会社も増えています。初期投資の負担を抑えたい場合は、このような端末代金が無料になるキャンペーンや専用プランを実施しているサービスを優先的に比較検討してください。
クレジット決済導入にかかる「月額費用」の相場と内訳
クレジット決済の月額費用とは、決済のシステムを安全に維持し続けるために毎月固定で発生するランニングコストのことです。長期的な店舗運営において、利益を圧迫しないよう見極める必要があります。
月額費用の相場は、一般的に0円から数千円程度です。この費用には、主に以下の項目が含まれています。
- システム利用料:決済代行会社の強固な決済ネットワークを利用し、売上データを管理するための基本料金です。
- 通信費:モバイル型端末などに内蔵されているSIMカードを利用して、4G/LTEなどのデータ通信を行うための費用です。
- 保守・サポート費用:端末が故障した際の無償交換や、24時間体制のコールセンター対応など、手厚いサポートを受けるためのオプション費用です。
月間のクレジット決済売上が大きい店舗の場合は、月額費用を支払ってでも決済手数料が低いプランを選んだ方が、結果的にトータルコストを削減できる可能性が高くなります。自店の月間売上予測に基づき、固定費と変動費のバランスを計算することが重要です。
クレジット決済の「決済手数料」の相場と仕組み
決済手数料とは、クレジットカードでの支払いが成立した際に、店舗から決済代行会社やカード会社へ支払う手数料のことです。売上に直接連動して発生するため、最も注意して管理すべきコストです。
日本国内における対面決済の決済手数料の相場は、売上金額の約2.5%から3.25%程度です。例えば、決済手数料が3%で10,000円の決済があった場合、300円が手数料として差し引かれ、店舗の口座には9,700円が入金される仕組みです。
決済手数料の料率は一定ではなく、以下の要素によって変動する傾向があります。
- クレジットカードの国際ブランド:VisaやMastercardは比較的低く設定されやすく、JCBやAmerican Express、Diners Clubなどはやや高く設定されるケースがあります。
- 事業者の業種:飲食店や小売店は標準的な手数料率が適用されやすい一方、特定商取引法に該当する業種(エステサロンや語学学校など)は、チャージバック(売上取消)のリスクが考慮され、手数料率が高く設定される傾向にあります。
- 売上規模:年間の取扱高が非常に大きい大手チェーン店などは、カード会社との個別交渉によって特別な手数料率(特約店契約)が適用されることがあります。
ここで注意すべき点は、カード会社の規約により、発生した決済手数料をお客様の代金に上乗せして請求することは原則として禁止されているということです。決済手数料は、すべて店舗側が負担するコストとして、あらかじめ商品の利益計画に組み込んでおく必要があります。
クレジット決済売上の「振込手数料(入金手数料)」の相場
振込手数料とは、決済代行会社が店舗の指定した銀行口座へ、確定した売上金を振り込む際に発生する送金手数料のことです。入金回数が多いほど、店舗への負担が増加する性質があります。
振込手数料の相場は、1回の振り込みにつき100円から300円程度です。利用する決済代行サービスや、店舗側が指定する銀行口座によって金額が異なります。
- 指定銀行の利用による無料化:多くの決済代行会社は、特定の銀行(自社グループの銀行や提携銀行)を振込先口座に指定することで、振込手数料を無料にする優遇措置を設けています。
- 入金サイクルの違い:月に1回から2回など決められたサイクルで自動入金される場合は無料であっても、店舗側の任意のタイミングで手動入金(都度入金)を依頼する場合は、その都度手数料が発生するサービスがあります。
振込手数料は1回あたりの金額こそ少額ですが、入金回数が多い店舗にとっては年間で数千円から数万円の大きな負担となります。少しでも経費を削減するために、決済サービスを選ぶ際は「手数料が無料になる銀行口座の条件」や「入金サイクルごとの料金」を必ず確認してください。
2026年最新:クレジット決済導入費用を抑える3つのポイント
2026年現在、物価高騰や人件費の上昇を背景に、店舗運営におけるコストの見直しは急務となっています。クレジット決済導入費用を最小限に抑え、利益を確保するための3つのポイントを解説します。
以下のポイントを導入前に意識することで、中長期的な無駄な出費を防ぐことができます。
- 初期費用0円のキャンペーンや特別プランを活用する:現在、多くの決済代行会社が新規加盟店を獲得するために、高額な決済端末を無償で提供するプログラムを実施しています。これを活用することで、数万円から10万円程度の初期費用を完全にゼロにすることが可能です。
- 固定費と決済手数料の損益分岐点を計算する:「月額0円・決済手数料が高い」サービスと、「月額有料・決済手数料が低い」サービスがあった場合、月間のクレジット決済売上が一定額を超えると、後者の方がトータルコストは安くなります。自店の月間想定売上をもとに、どちらのプランが有利かを事前にシミュレーションすることが必須です。
- 周辺機器を買い揃える必要のないオールインワン端末を選ぶ:タブレット端末やレシートプリンターを別々に購入すると、初期費用が大きく膨らみます。近年は、レシートプリンターが内蔵され、通信用のSIMも搭載された「オールインワン型のマルチ決済端末」が主流になりつつあります。これ一台あれば他の機器を購入する必要がないため、トータルの導入コストを大幅に削減できます。
これらのポイントを踏まえ、自社のビジネスモデルや月間の想定決済額に最適な決済サービスを選択してください。
クレジット決済導入費用の回収シミュレーションと見極め方
クレジット決済の導入費用が、実際の店舗運営においてどのように回収され、利益に影響を与えるのかを把握するためのシミュレーション方法を解説します。単なるコストとして捉えるのではなく、売上増加への投資として見極めることが重要です。
月間の想定売上をもとに、以下の観点でシミュレーションを行います。
- 客単価上昇による利益の増加分:一般的に、クレジットカード決済を導入すると、手持ちの現金を気にせず買い物ができるため、客単価が1.2倍から1.5倍に向上する傾向があります。この売上増加による粗利益と、決済手数料の負担額を比較します。
- レジ締め業務の短縮による人件費削減:現金決済が減ることで、釣り銭の準備や閉店後のレジ締め業務にかかる時間が大幅に短縮されます。1日あたり30分の労働時間が削減できた場合、月間で約15時間分の人件費(約1万5千円〜2万円相当)が浮く計算になります。
- 機会損失の防止効果:「クレジットカードが使えないなら別の店に行く」という潜在的な顧客離れ(機会損失)を防ぐことで維持できる売上高を考慮します。
例えば、月商100万円の店舗で決済手数料が2.20%の場合、月に2万2千円の手数料が発生します。しかし、客単価の向上とレジ締め業務の短縮による人件費削減効果がそれを上回れば、導入にかかる初期費用や月額費用は十分に回収可能であると判断できます。
クレジット決済導入の失敗談から学ぶ端末選びの注意点
クレジット決済を導入したものの、「想定外の費用がかかった」「運用がうまくいかなかった」という現場の失敗談は少なくありません。よくある失敗事例とその対策を事前に知っておくことが重要です。
ここでは、店舗運営で起こりやすい代表的な3つの失敗事例とその解決策を紹介します。
- Wi-Fi環境が不安定で決済ができない:店舗のWi-Fiを利用して決済を行う端末を導入した結果、混雑時や通信障害時に決済がストップしてしまい、お客様を待たせてしまったというケースです。携帯キャリアのモバイル通信(4G/LTEなど)が利用できるSIMカード内蔵型の端末を選ぶことで、安定した決済環境を構築できます。
- 複数の端末でレジ周りがごちゃごちゃに:クレジットカード用、電子マネー用、QRコード決済用と、複数の異なる端末を導入してしまったため、レジのスペースが狭くなり、スタッフの操作ミスも増えてしまったという失敗談です。1台ですべての決済手段に対応できる「マルチ決済端末」を導入することで、レジ周りをスッキリさせ、オペレーションを統一できます。
- 隠れたコスト(ロール紙代など)を見落としていた:初期費用と決済手数料だけを比較して導入を決めたが、専用のレシートロール紙が有料で、毎月の消耗品代が想定以上にかさんでしまったという事例です。契約前に、保守サポート費用や消耗品の費用など、見えにくいランニングコストを含めて確認することが重要です。
これらの失敗を避けるためには、単に費用の安さだけで選ぶのではなく、実際の店舗オペレーションやトラブル発生時を想定した端末選びが求められます。
マルチ決済端末「PayCAS Mobile」で導入費用を最適化する
クレジット決済の導入にあたり、初期費用とランニングコストのバランスに悩む店舗経営者の方には、「PayCAS Mobile」の導入が一つの強力な解決策となります。PayCAS Mobileとは、クレジットカード、電子マネー、QRコード決済など多彩な支払い方法に1台で対応できる、持ち運び可能なオールインワン決済端末のことです。
PayCAS Mobileを利用することで、以下のように導入費用を効率的に最適化できます。
- 初期費用0円で高機能端末を導入可能:通常であれば数万円かかる専用端末の費用が、基本0円で提供されます。プリンター内蔵型のため、別途レシートプリンターを購入する初期費用もかかりません。
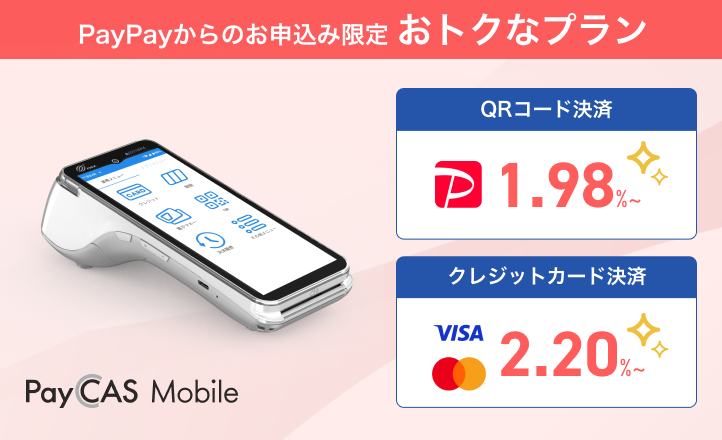
- 中小事業者向けの特別プログラムで決済手数料を削減:中小事業者応援プログラムが適用される「ライトプラン あんしんプラス(月額1,980円/店舗)」に加入した場合、VisaおよびMastercardの決済手数料が2.20%に優遇されます。未加入時の2.48%と比較して、毎月の決済手数料コストを継続的に削減できます。
- SoftBankのSIM搭載で通信環境の構築が不要:Wi-Fiの工事費や別途プロバイダの契約費用などをかけることなく、届いたその日から安定したモバイル通信環境で決済を開始できます。
一定以上の売上規模がある店舗であれば、ライトプランに加入して月額1,980円を支払ってでも、決済手数料2.20%の恩恵を受けることで、結果的に大きなコスト削減に繋がります。
初期費用0円から始められる「PayPay QRコード決済」の活用
クレジットカード決済の導入にはどうしてもハードルを感じる場合や、できるだけ費用をかけずにキャッシュレス決済をスタートさせたい場合は、「PayPay QRコード決済」の導入も非常に有効な選択肢です。PayPay QRコード決済とは、店舗に専用のQRコードを設置し、お客様が自身のスマートフォンで読み取って金額を入力する決済方式(ユーザースキャン方式)のことです。
PayPay QRコード決済は、導入にかかるコストが極めて低い点が最大の特徴です。
- 初期費用・月額費用が0円:高価な決済端末を購入する必要がなく、紙のQRコードをレジに置くだけで導入できるため、初期投資は完全に0円です。基本の「制限プラン」であれば、月額の固定費用もかかりません。
- 業界最安水準の決済システム利用料:制限プランの場合、決済システム利用料は1.98%(税別)です。さらに、「ライトプラン(月額1,980円/店舗)」に加入すると、決済システム利用料が1.60%(税別)に優遇され、決済回数が多い店舗ほどよりお得に利用できます。
日本国内において、スマートフォンの決済アプリを利用した支払いは年々増加しています。特に少額決済の多い飲食店や小売店では、クレジットカード決済と併せてPayPay QRコード決済を導入することで、コストを抑えながら幅広い顧客ニーズに応えることができます。
クレジット決済導入の流れと必要な事前準備
クレジット決済を店舗に導入するための一般的な流れと、事前に準備しておくべき項目について解説します。スムーズな導入のために、以下のステップを確認してください。
導入プロセスは、一般的に以下の4つの手順で進行します。
- 導入する決済サービスの選定と比較:本記事で解説した初期費用、月額費用、決済手数料、振込手数料などの条件をもとに、自店の規模に合った決済代行会社または端末(PayCAS Mobileなど)を選定します。
- 申し込みと必要書類の提出:Webサイト等から申し込みを行います。その際、法人の場合は登記簿謄本、個人事業主の場合は本人確認書類などが必要です。また、入金先の銀行口座情報、店舗の営業実態がわかる写真、飲食店営業許可証なども準備します。
- 加盟店審査:提出した書類をもとに、決済代行会社および各クレジットカード会社(VisaやMastercardなど)による審査が行われます。審査期間は数日から数週間程度かかる場合があります。
- 決済端末の受取と初期設定:審査を通過すると、決済端末が店舗に配送されます。マニュアルに従ってWi-FiやSIMの設定、テスト決済を行い、スタッフへの操作研修を実施します。
加盟店審査には一定の時間がかかるため、新規オープンに合わせてクレジット決済を導入したい場合は、少なくとも開業の1ヶ月前には申し込み手続きを完了させておくことを推奨します。
まとめ:店舗の規模と目的に合わせて導入費用を見直そう
この記事では、クレジット決済導入費用の内訳や相場、および長期的な視点でコストを抑えるポイントについて詳しく解説しました。最後に、重要なポイントを振り返ります。
店舗の利益を最大化するためには、各費用の性質を正しく理解し、自店に合ったサービスを選ぶことが不可欠です。
- クレジット決済の導入には、「初期費用」「月額費用」「決済手数料」「振込手数料」の4つのコストが発生します。
- 決済手数料の相場は売上の約2%から3.25%程度ですが、自店の売上規模に応じて、固定費と手数料率のバランスを見極めることが重要です。
- 導入費用を最小化するためには、端末費用0円で手数料優遇を受けられる「PayCAS Mobile」や、初期・月額0円からスタートできる「PayPay QRコード決済」の活用が推奨されます。
キャッシュレス決済の導入は、一時的なコストが発生するものの、客単価の向上やレジ締め業務の効率化といった大きなメリットをもたらします。見せかけの安さに惑わされることなく、長期的な視点で店舗の利益に貢献する決済システムを選択し、ビジネスの成長に繋げていきましょう。
【FAQ】クレジット決済導入費用に関するよくある質問
ユーザーが疑問に感じやすいクレジット決済導入費用に関する質問を、Q&A形式でまとめました。
Q. クレジット決済の手数料をお客様に負担してもらう(商品代金に上乗せする)ことは違法ですか?
A. 法律で直接的に禁止されているわけではありませんが、クレジットカード会社の加盟店規約により「現金客とクレジットカード客で異なる金額を請求すること」は原則として固く禁じられています。規約違反が発覚した場合、加盟店契約を解除され、決済システムが利用できなくなるリスクがあるため、手数料の転嫁は行わないでください。
Q. 小規模な個人事業主でもキャッシュレス決済は導入できますか?
A. はい、可能です。個人事業主向けのプランを提供している決済代行会社は多数存在します。特に「PayCAS Mobile」や「PayPay QRコード決済」などは、個人の店舗でも初期費用を抑えて手軽に導入できるため、多くの小規模事業者に広く利用されています。
Q. 売上金の振込手数料を無料にする方法はありますか?
A. 利用する決済代行会社が指定する提携銀行(自社グループの銀行など)を入金先口座に登録することで、振込手数料が無料になるケースが一般的です。また、入金サイクルを「月1回」などの標準設定にしておくことで無料になるサービスもありますので、導入前に各種条件をよく確認してください。
\ QRコード決済利用シェアNo.1※/
いま一番使われているQR決済だから、集客アップにつながります。
※インテージ SCI Payment 決済サービス / 決済手段別 決済回数構成比
PayPayの導入について詳しくはこちら >


総合カタログ
PayPayの最新版
資料はこちらから
