


クレジットカードリーダーの導入の教科書:失敗しない選び方と手数料の目安
お店にクレジットカード決済を導入したいものの、どの端末を選べば損をしないのか、初期費用や決済手数料の仕組みが複雑で悩んでいませんか?目先の「端末代無料」だけで選ぶと、後から見えないコストやレジでの通信トラブルに悩まされるケースが少なくありません。本記事では、基本的な仕組みから、長期的な利益を守るための手数料体系、業種別の活用事例、そして安定した店舗運営を実現するオールインワン端末のメリットまでを客観的な事実に基づいて徹底解説します。
この記事はこんな方におすすめ
- どの決済端末を選べば損をしないのか、自店舗に合った失敗しない選び方を知りたい人
- スマートフォン接続型とオールインワン型の違いや、トータルコスト(初期費用・手数料)の仕組みを把握したい店舗経営者
この記事によって分かること
- 決済インフラの選定では、初期費用だけでなく「決済手数料」を含めたトータルコストの比較が重要である
- スマートフォン接続型は安価に始められる一方、オールインワン型はプリンターや通信網が内蔵され安定稼働に優れている
- コストを最小限に抑える手段として、クレジットカード対応端末と「QRコード決済」の併用が有効な戦略となる
\ QRコード決済利用シェアNo.1※/
いま一番使われているQR決済だから、集客アップにつながります。
※インテージ SCI Payment 決済サービス / 決済手段別 決済回数構成比
PayPayの導入について詳しくはこちら >
目次
- キャッシュレス導入の第一歩:決済端末の基本的な仕組みと定義
- 店舗に導入する社会的・経済的意義と売上へのインパクト
- 決済端末の主要な種類と読み取り方式の違い
- スマートフォン接続型システムの構造と導入時の特徴
- スマートフォン接続型を運用する上で発生しやすい課題と注意点
- オールインワン型とは何か:機器単体で完結する設計と特徴
- オールインワン型による業務効率化とオペレーション改善の具体例
- 初期費用として考慮すべき端末代金と周辺機器の詳細な内訳
- 長期的な利益を左右する決済手数料の構造と最適化アプローチ
- 会計ソフト(クラウドシステム)との連携による経理業務の自動化
- 割賦販売法に基づくセキュリティ基準と店舗が守るべき義務
- お客様の信用情報を保護するICチップ対応と非保持化の重要性
- 通信環境(Wi-Fi・SIM)の違いが決済スピードに与える影響
- 機材トラブル時のダウンタイムを防ぐためのフェイルセーフ設計
- 加盟店審査のプロセスと申し込みから利用開始までに必要な期間
- 店舗の規模と目的に合わせた最適な決済インフラの選び方
キャッシュレス導入の第一歩:決済端末の基本的な仕組みと定義
クレジットカードリーダー(決済端末)とは、店舗でクレジットカード決済を受け付けるために、お客様のカード情報を安全に読み取り、決済処理を行う専用機器のことです。
店舗での支払いにおいて、お客様の情報を正確に取得し、国際ブランド(Visa、Mastercardなど)のネットワークを通じてカード発行会社へ承認(オーソリゼーション)を依頼する役割を担います。この承認作業が暗号化された通信により数秒で行われることで、店舗は代金の未回収リスクを負うことなく商品を販売することができます。
カード情報の読み取り方式は、技術の進化とともに以下の3種類に分かれています。これらを網羅していることが、現代の決済インフラには求められます。
- 接触型(ICチップ決済):カードのICチップ部分を端末のスロットに差し込み、お客様に暗証番号(PIN)を入力していただく方式。
- 非接触型(タッチ決済):NFC(近距離無線通信)技術を利用し、カードや対応するスマートフォンを端末にかざすだけで読み取る方式。
- 磁気ストライプ型:カード裏面の磁気テープをスワイプして読み取る方式。(※セキュリティ保護の観点から、現在はICチップ決済への移行が国際的な基準となっています)
これらの方式に幅広く対応した端末を導入することで、国内外の多様なカードを持つお客様をスムーズに案内できるようになります。
店舗に導入する社会的・経済的意義と売上へのインパクト
店舗にクレジットカード決済環境を整備する最大の意義は、顧客の購買機会の損失を防ぎ、店舗の売上基盤を強固にすることにあります。
経済産業省の推進もあり、国内のキャッシュレス決済比率は年々上昇を続けています。現金を持たずに外出する消費者が増えた現代において、キャッシュレス決済への未対応は、お店側が気づかないうちに見えない機会損失(失客)に繋がりかねません。決済手段の多様化はもはやオプションではなく、お客様に選ばれ続けるための必須インフラとなっています。
決済端末の導入によって店舗が得られる具体的な経済的メリットは以下の通りです。
- 客単価の確実な向上:手持ちの現金を気にする必要がないため、お客様が高額な商品を購入しやすくなり、まとめ買いやついで買いが促進されます。
- 新規顧客層の獲得:出張中のビジネスパーソン、ポイント還元を重視するカードのヘビーユーザー、手持ちの日本円が少ない訪日外国人観光客(インバウンド)の来店ハードルを下げます。
- 現金管理リスクの低減:レジ内の現金が減ることで、釣り銭の間違いを防ぎ、閉店後のレジ締めや銀行への入金作業にかかる時間と心理的負担が大幅に軽減されます。
キャッシュレス導入によるこれらのメリットは、初期投資や決済手数料といったコストを十分に補い、さらなる事業成長の原動力となります。
決済端末の主要な種類と読み取り方式の違い
現在、店舗に導入される決済専用端末は、その形状やシステム構成によって大きく2つの種類に分類されます。
それぞれの機器は、必要となる周辺機器や得意とする運用環境が異なります。自店舗のレジ周りのスペースや、スタッフのITリテラシーを想定しながら比較することが非常に重要です。
以下の表は、主要な2つの種類とそれぞれの構成要素を整理したものです。
| 種類 | システム構成と仕組み | 必要な周辺機器 | 最適な利用シーン |
|---|---|---|---|
| スマートフォン接続型 | 手持ちのスマートフォン・タブレットと専用小型リーダーをBluetooth等で無線接続する方式 | レシートプリンター、操作用タブレット、各種充電器 | 個人事業主、小規模店舗、移動販売、催事出店 |
| オールインワン型 | カード読み取り部、操作画面、通信SIM、レシートプリンターがすべて1台の端末に統合されている方式 | なし(単体で完結) | 飲食店、小売店、中〜大規模店舗、屋外イベント |
上記のように、初期導入のハードルをどこまで下げるか、あるいは日々の業務の安定性と効率性をどこまで追求するかによって、選ぶべきシステムの形態は明確に分かれます。
スマートフォン接続型システムの構造と導入時の特徴
スマートフォン接続型の決済システムとは、店舗が用意した汎用のスマートフォンやタブレットに専用アプリをインストールし、小型のカードリーダー端末とBluetooth(無線)で接続して利用する形態のことです。
このタイプの最大の魅力は、導入ハードルが極めて低く、初期費用を抑えやすい点にあります。大掛かりなPOSレジを据え置く必要がなく、コンパクトな機器のみで完結するため、レジカウンターが狭い店舗でも導入が容易です。
スマートフォン接続型が多くの小規模事業者に選ばれる理由は以下の通りです。
- 導入コストの圧倒的な低さ:多くのサービスにおいて、小型のリーダー端末が無料または数千円程度という非常に安価な価格設定で提供されています。
- 手持ちのデバイスの有効活用:すでに店舗や個人で所有しているiOSやAndroidの端末をそのまま操作パネルとして転用できるため、新たなコンピューター機器を購入する必要がありません。
- 持ち運びの容易さ:リーダー自体がポケットに入るほど軽量であるため、テーブルでの会計や、イベント会場への一時的な持ち出しに適しています。
手軽にキャッシュレス決済をスタートしたい、あるいは試験的に導入してみたいという店舗にとって、この方式は有力な選択肢となります。
スマートフォン接続型を運用する上で発生しやすい課題と注意点
スマートフォン接続型は導入が容易な反面、実際の店舗運営においてはシステムの構造上、いくつかの課題や見えないコストが発生する点に注意が必要です。
初期費用の安さだけで判断すると、日々のレジ業務においてスタッフの負担が増加したり、お客様をお待たせしてしまうリスクが潜んでいます。安定した運用を目指すのであれば、以下の懸念点を事前に把握しておくことが不可欠です。
- Bluetooth接続の不安定さ:操作用のタブレットとリーダー間を無線で繋ぐため、混雑した店内や電子レンジ等の電波干渉によりペアリングが切断され、再接続に時間がかかるトラブルが起こり得ます。
- レシートプリンターの追加費用:クレジットカード決済では紙の控え(レシート)を求めるお客様も多いため、別途数万円程度のBluetooth対応レシートプリンターを購入し、設定・接続する必要があります。
- 複数機器のバッテリー管理:スマートフォン本体、カードリーダー、そしてモバイルプリンターと、複数機器の充電状態を常に管理し、それぞれのケーブルをコンセントに繋いでおく手間が発生します。
決済回数が少ない店舗であれば大きな問題にはなりませんが、短時間に会計が集中する飲食店や小売店においては、これらの些細な手間が業務のボトルネックとなる可能性があります。
オールインワン型とは何か:機器単体で完結する設計と特徴
オールインワン型の決済端末とは、決済アプリを操作するタッチパネル画面、カード情報を読み取るスロット、レシートを印刷するプリンター、そしてデータ通信を行う機能(SIMやWi-Fi)がすべて1台の機器に内蔵されたシステムのことです。
スマートフォン接続型のように複数の機器を組み合わせる必要がなく、この端末1台を箱から出して電源を入れるだけで、決済に関するすべての業務を完結させることができるのが最大の特徴です。
オールインワン型を導入することで得られる運用上のメリットは以下の通りです。
- 機器連携のトラブルがゼロ:Bluetoothのペアリング設定や機器同士の相性問題を気にする必要がなく、通信エラーによるレジでの待ち時間を極限まで減らすことができます。
- レジ周りの完全な省スペース化:プリンターやタブレット、それらを繋ぐ煩雑な充電ケーブル類が不要になるため、カウンターをすっきりと美しく保ち、ブランドイメージを向上させます。
- 安定した通信環境の内蔵:多くの端末は携帯キャリアのSIMカードを内蔵しているため、店舗の固定回線がダウンした場合や、Wi-Fiがない場所でも安定して決済が行えます。
現場のスタッフが直感的に操作でき、機器トラブルによる業務停止リスクを最小限に抑える設計となっているため、中長期的な業務効率を重視する店舗に最適なソリューションです。
オールインワン型による業務効率化とオペレーション改善の具体例
オールインワン型端末(例えば「PayCAS Mobile」など)の導入は、単なる支払い手段の追加にとどまらず、店舗のオペレーション全体を根本から効率化する力を持っています。
現場のスタッフが決済機器の不具合対応や操作に迷う時間が減ることで、本来の接客サービスや店舗運営にリソースを集中させることができます。具体的な業務効率化のシーンとしては以下のようなケースが挙げられます。
- テーブル会計のシームレス化:飲食店において、端末を直接お客様のテーブルへ持っていき、その場でカードを読み取り、内蔵プリンターから即座にレシートを出力して手渡す一連の流れが極めてスムーズに行えます。
- 新人スタッフの教育コスト削減:Android OSベースの直感的なタッチパネル操作であるため、分厚いマニュアルを用意しなくても、スマートフォンの操作に慣れた世代の新人スタッフがすぐに業務を習得できます。
- 屋外イベントでの機動力:催事出店やキッチンカーでの営業時において、重たいプリンターやモバイルWi-Fiルーターを別途準備する必要がなく、端末一つで即座にレジを開設できます。
決済に関連する付帯業務(セッティング、充電管理、トラブルシューティング)を大幅に削減できることは、長期的な人件費の抑制にも繋がる重要なポイントです。
初期費用として考慮すべき端末代金と周辺機器の詳細な内訳
決済インフラを導入する際、最初に把握すべきなのが導入時に一度だけ発生する「初期費用」の正確な内訳です。
端末本体の価格だけでなく、店舗の環境に合わせて必要となる周辺機器のコストを総合的に計算しなければ、想定外の出費に直面することになります。導入時に予算として考慮すべき費用の項目は以下の通りです。
- 決済端末本体の代金:機器そのものの購入費用です。安価なスマートフォン接続型であれば0円〜数千円、高性能なオールインワン型であれば数万円程度が相場ですが、事業者のキャンペーンによって無料提供されているケースもあります。
- 周辺機器の購入費用:スマートフォン接続型を選んだ場合、操作用のタブレット端末(数万円〜)、レシートプリンター(数万円〜)、タブレット用スタンド、複数の充電ケーブルなどを店舗側で別途用意する費用がかかります。
- インターネット回線工事費(必要な場合):POSレジなどと連動させるために安定したWi-Fi環境を新設する場合、回線引き込み等の初期工事費が発生することがあります(SIM内蔵端末であれば不要です)。
例えば、オールインワン型の「PayCAS Mobile」の場合、通常は高額になる高性能な端末本体が0円で提供されるため、初期導入費用の負担を大幅に圧縮してスムーズにスタートすることが可能です。
長期的な利益を左右する決済手数料の構造と最適化アプローチ
決済手数料は店舗の長期的利益に直結する重要なランニングコストであり、単なる「料率の低さ」だけでなく、自社のオペレーションに最適な決済環境を構築することによる「見えないコスト(人件費や業務時間)の削減」を含めた総合的な最適化が不可欠です。
決済端末選びにおいて、店舗の利益に最も直接的かつ長期的な影響を与えるのが「決済手数料」のパーセンテージ(料率)です。決済手数料とは、お客様がクレジットカードで支払いを行った金額に対して一定の割合で発生し、店舗側からカード会社および決済代行会社に支払うシステム利用料のことです。初期費用や月額費用が安くても、この料率が高いと、売上が増えれば増えるほど利益が圧迫される構造になっています。
決済手数料の違いによる中長期的なコスト差を理解するため、月商100万円(すべてカード決済)の店舗を例に比較してみましょう。
- 一般的な料率(3.24%)の場合:1,000,000円 × 3.24% = 月額32,400円の手数料
- 低い料率(2.20%)の場合:1,000,000円 × 2.20% = 月額22,000円の手数料
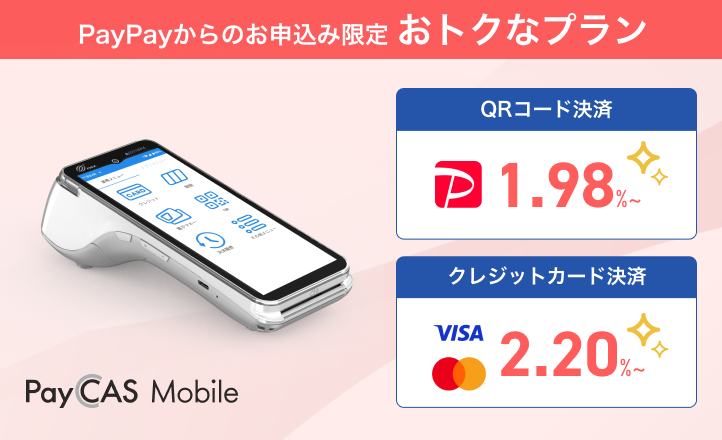
このように、わずか1%強の料率の違いが、月間10,400円、年間で約12万円以上もの利益の差を生み出します。この手数料を最適化する実践的なアプローチとして、「PayCAS Mobile」の活用が挙げられます。同サービスの「中小事業者応援プログラム」が適用される事業者が、有償オプションである「ライトプラン あんしんプラス(月額1,980円/店舗)」に加入した場合、VisaおよびMastercardの決済手数料率が2.20%(非課税)に優遇されます。月額固定費を支払ってでも、料率が下がることでトータルの支出を大幅に削減できるという、非常に合理的なコストコントロールが可能になります。
こうした表面的な決済手数料のパーセンテージに加えて、長期的な利益を最大化するためには以下の要素を複合的に評価する必要があります。
- 決済手段ごとの料率把握と適切な誘導:クレジットカード、電子マネー、QRコード決済など、手段によって手数料率は異なります。店舗側の負担が少ない決済手段をお客様に自然に選んでいただけるような動線設計が重要です。
- オペレーション効率化による人件費削減:会計処理にかかる時間が短縮されれば、レジ待ちの解消やスタッフの負担軽減に繋がり、結果として人件費の最適化や接客品質の向上(売上アップ)に貢献します。
- 業態に合わせたハードウェア選定:持ち運びの有無、通信環境、周辺機器(プリンター等)との連携など、業務フローに合致した端末を選ぶことで、トラブル対応などの隠れたコストを未然に防ぐことができます。
このように、決済手数料の構造を理解しつつ、自社の業務効率を最大化する機器を選ぶことが、真の意味での「コスト最適化」に繋がります。業種や提供するサービス形態によって、レジ業務の課題や最適な決済端末の要件は大きく異なります。次項より、代表的な業種ごとの決済環境構築のポイントを解説します。
【業種別】飲食店における最適な決済環境の構築とテーブル会計
ここからは、特定の業態における決済端末の活用事例と最適な選び方を解説します。まずは、短時間に会計が集中し、接客スピードが求められる飲食店(レストラン、居酒屋、カフェ)のケースです。
飲食店におけるレジ業務の課題は、「ランチタイムのレジ行列」と「テーブル会計時の機器の持ち運び」に集約されます。これらの課題を解決するためには、通信が安定しており、スタッフの移動を妨げない機器選定が求められます。
飲食店が決済環境を構築する際に重視すべきポイントは以下の通りです。
- テーブル会計の実現:お客様をレジに並ばせず、テーブルでスマートに会計を済ませるためには、プリンターと通信機能が一体化したオールインワン型端末が必須です。
- 油汚れや水濡れへの耐性と清掃性:厨房に近い環境で使用する場合、複数のケーブルや機器があると清掃が困難です。シンプルな形状の端末を選ぶことで、衛生面を保ちやすくなります。
- 通信の安定性確保:店内の奥まった席や個室では、店舗のWi-Fi電波が届きにくい場合があります。SIMカード内蔵の端末であれば、席の場所を問わず安定した決済処理が可能です。
飲食店においては、顧客体験(UX)の向上がリピーター獲得に直結するため、会計時のストレスを極限まで減らすオールインワン型が最も親和性が高いと言えます。
【業種別】小売店・美容サロンにおける顧客単価向上とレジ効率化
アパレルなどの小売店や、美容室、エステティックサロンなどのサービス業においては、顧客単価の向上と、丁寧な接客を妨げないレジ業務の効率化が決済端末に求められる主な役割となります。
これらの業態では、現金の持ち合わせを気にせずに高額な商品や追加のオプションメニューを購入していただくために、クレジットカード決済の導入は非常に強力な武器となります。
小売店・美容サロンにおいて決済端末を最大限に活用するポイントは以下の通りです。
- 多様な支払い方法の提示:高額決済にはクレジットカード、日用品の少額決済にはQRコード決済と、お客様のニーズに合わせて柔軟な選択肢を提供することが顧客満足度に直結します。
- レジ周りのブランディング:美容サロンや高級小売店では、店舗の美観も重要なサービスの一部です。配線がごちゃつくスマートフォン接続型よりも、スタイリッシュなオールインワン型端末を置くことで、洗練された店舗イメージを保つことができます。
- 回数券や継続課金への対応:業態によっては、継続的なサービス提供(特定継続的役務提供)に該当する場合があります。導入前に決済代行会社の規約を確認し、自社のサービス内容が決済可能かどうか(審査基準)を適切に把握しておく必要があります。
【業種別】移動販売・屋外イベントにおける通信環境と決済の独立性
キッチンカーによる移動販売や、週末のマルシェ、野外音楽フェスといった屋外イベントでの出店においては、店舗という固定されたインフラが存在しない環境下で、いかに確実に決済システムを稼働させるかが最大の課題となります。
屋外での販売は天候や電波状況に左右されやすく、また電源の確保も限られているため、決済端末には「高い独立性」と「機動力」が求められます。
屋外・移動販売における決済環境構築の必須条件は以下の通りです。
- 外部通信機器(モバイルWi-Fi)に依存しないこと:人混みの中ではモバイルWi-Fiの電波が混線しやすくなります。端末自体が直接4Gなどの携帯電波を受信するSIM内蔵型であれば、通信エラーのリスクを大幅に軽減できます。
- バッテリー駆動と単体完結:電源が確保できない環境でも数時間稼働できる大容量バッテリーと、プリンターが一体化していることで、荷物を最小限に抑えつつレシートの発行義務を果たせます。
- オフライン時の現金のバックアップ:万が一、携帯キャリアの大規模通信障害が発生した場合に備え、決済端末だけに依存せず、少額の釣り銭を用意しておくなどのフェイルセーフ対応も併せて計画しておくことが重要です。
会計ソフト(クラウドシステム)との連携による経理業務の自動化
決済端末を導入するメリットは、店頭での支払い業務の効率化だけにとどまりません。多くの最新の決済システムは、店舗のバックオフィス業務(経理・売上管理)とシームレスに連携する機能を備えています。
特に個人事業主や少人数で運営している中小店舗にとって、毎日の売上集計や帳簿付けにかかる時間は大きな負担です。キャッシュレス決済のデータをクラウド会計ソフトと連携させることで、この負担を劇的に軽減できます。
会計ソフト連携によって実現する具体的な業務の自動化は以下の通りです。
- 売上データの自動取り込み:クレジットカードで決済された売上データ(日付、金額、決済手数料)が、自動的に「freee」や「マネーフォワード クラウド」「弥生会計」などのクラウド会計ソフトに取り込まれます。
- 手入力ミスの完全排除:レジ締め後に電卓を叩いてエクセルや帳簿に手入力する作業がなくなるため、入力漏れや桁間違いといったヒューマンエラーが発生しなくなります。
- キャッシュフローの可視化:各決済ブランドからの入金予定日と金額がシステム上で一覧化されるため、店舗の資金繰り(キャッシュフロー)の把握が容易になり、より正確な経営判断が可能になります。
決済端末を選ぶ際は、自社で利用している(または利用予定の)会計ソフトやPOSレジシステムとのAPI連携機能が備わっているかを確認することが推奨されます。
割賦販売法に基づくセキュリティ基準と店舗が守るべき義務
決済端末を店舗に設置し、お客様の重要な金融情報を取り扱うにあたり、事業者は定められた法律と国際的なセキュリティ基準を厳密に遵守する義務があります。
日本では、クレジットカード取引の安全性向上と不正利用の防止を目的として「割賦販売法」という法律が改正され、加盟店(店舗)に対して厳格なセキュリティ対策が義務付けられています。この法律を知らずに古いシステムを使い続けると、法令違反となる可能性があります。
店舗が対応すべき、割賦販売法に基づく具体的なセキュリティ要件は以下の2点に集約されます。
- クレジットカード情報の「非保持化」:店舗のPOSレジやパソコン、自社ネットワークの内部に、お客様のクレジットカード番号や有効期限といったカード会員データを「保存・処理・通過」させない仕組みを構築すること。
- ICカード対応端末の100%導入:磁気ストライプのスキミング等による偽造カードの不正利用を防ぐため、セキュリティ性の高いICチップ(EMV仕様)を読み取れる端末への移行を完了させること。
現在提供されている専用の決済端末は、ほぼすべてがこれらの要件を満たす設計となっており、最新の専用機器を導入・利用すること自体が、法律に基づくセキュリティ対策をクリアすることに直結します。
お客様の信用情報を保護するICチップ対応と非保持化の重要性
前述した法律で求められる「ICチップ対応」と「カード情報の非保持化」が、なぜ店舗とお客様の双方にとってそれほどまでに重要なのか、その根本的な背景を解説します。
クレジットカードの不正利用被害額は年々増加傾向にあり、その手口も巧妙化しています。万が一、店舗の脆弱なシステムからカード情報が漏洩した場合、店舗は甚大な損害賠償を請求されるだけでなく、社会的なブランドイメージの失墜、そしてカード決済機能の利用停止という、店舗存続に関わる致命的な事態を招きます。
これらのリスクを未然に防ぐための技術的な防壁が以下の仕組みです。
- ICチップ(EMV仕様)の暗号化技術:従来の磁気ストライプはカード情報がそのまま記録されておりコピーが容易でしたが、ICチップには高度な暗号化技術が施されており、偽造カードの作成を物理的に極めて困難にしています。
- 店舗のネットワークを切り離す設計:「非保持化」に対応した決済端末は、読み取った情報を端末内で即座に暗号化し、店舗のWi-Fi等とは独立した専用の通信網(SIMなど)を通じて処理センターへ送信します。これにより、店舗のパソコンがウイルスに感染したとしても、カード情報は盗まれません。
オールインワン型端末にSIMが内蔵されていることは、単なる通信の利便性だけでなく、店舗のネットワーク環境から完全に独立した安全な決済経路を確保するという、強固なセキュリティ上の利点も持っています。
通信環境(Wi-Fi・SIM)の違いが決済スピードに与える影響
クレジットカード決済は、カード情報を読み取ってから数秒以内にカード会社のホストコンピューターと通信を行い、与信承認を得る必要があります。そのため、決済端末のパフォーマンスは「通信環境の品質」に大きく依存します。
端末を選ぶ際には、自店舗のインターネット環境と機器の通信仕様が適合しているかを必ず確認しなければなりません。通信環境の違いによる影響は以下の通りです。
- Wi-Fi通信(店舗の固定回線を利用):店舗に設置したWi-Fiルーターに端末を接続します。通信費は既存の回線代に含まれますが、お客様向けに提供しているフリーWi-Fiと同じ回線を共有している場合、混雑時に通信速度が極端に低下し、決済エラーや処理遅延が頻発するリスクがあります。
- 携帯キャリア回線(SIM内蔵):端末本体に通信用のSIMカードが挿入されており、4Gなどの携帯電話ネットワークを直接利用して通信します。Wi-Fiルーターの不具合や固定回線のプロバイダ障害の影響を一切受けません。
機材トラブル時のダウンタイムを防ぐためのフェイルセーフ設計
店舗運営において、決済システムが停止すること(ダウンタイム)は、直ちに売上の機会損失と顧客クレームに繋がります。そのため、決済環境を構築する際は、万が一のトラブルに備えた「フェイルセーフ(障害発生時でも安全に運用を継続できる仕組み)」の設計が求められます。
機器の故障や通信障害は、どれほど高価なシステムであっても確率的に必ず発生し得るものです。リスクを最小化するための具体的な対策は以下の通りです。
- シンプルな機器構成への統合:複数の機器(タブレット、リーダー、プリンター)をBluetoothで繋ぐ構成は、障害の切り分け(どこが壊れているかの特定)を困難にします。オールインワン型であれば、不具合の箇所が1つの機器に集約されるため、対応が迅速化します。
- 充実した保守・サポート体制の確認:端末が故障した際、新しい代替機がどれくらいのスピード(翌日発送など)で届くのか、土日祝日でもコールセンターに繋がるかといった、サポートの品質を導入前に確認しておくことが重要です。
- 代替決済手段の確保:クレジットカード決済の通信網がダウンしたケースに備え、異なるネットワーク経路を利用する決済手段(QRコード決済など)を並行して用意しておくことで、完全にレジが停止する事態を防ぎます。
加盟店審査のプロセスと申し込みから利用開始までに必要な期間
店舗に決済インフラを設置し、実際にキャッシュレス決済を利用し始めるまでには、各クレジットカード会社や決済代行会社による所定の「加盟店審査」を通過する必要があります。
申し込めばその日のうちに使えるようになるわけではないため、新規オープンやイベント出店など、利用開始希望日が明確に決まっている場合は、スケジュールに余裕を持った事前の準備が不可欠です。
一般的な審査プロセスと必要期間の目安は以下の通りです。
- 申し込みと必要書類の提出:事業内容を証明する書類(法人の場合は登記簿謄本、個人の場合は本人確認書類など)や、取り扱い商材・価格帯がわかる資料(店舗の外観・内観写真、メニュー表など)をウェブ上からアップロードして提出します。
- クレジットカード会社による与信審査:Visa、Mastercard、JCBなど、国際ブランドごとに「この店舗でカード決済を許可して問題ないか」という審査が行われます。一般的に、Visa/Mastercardが先行して数日〜1週間程度で通過し、JCB等の他のブランドがそれに続く傾向にあります。
- 機器の発送と初期設定:主要ブランドの審査を通過した段階で決済端末が店舗に発送されます。手元に届いた機器の電源を入れ、Wi-Fi接続やテスト決済を行って、初めて運用開始(申し込みからトータルで約2週間〜1ヶ月程度)となります。
業種(特定継続的役務提供に該当する美容サロンや語学学校など)によっては、法律に基づくより厳格な審査が行われるため、通常よりも時間がかかる場合があります。
店舗の規模と目的に合わせた最適な決済インフラの選び方
本記事で解説してきた通り、決済端末にはそれぞれ明確な強みと運用上の注意点が存在し、すべての店舗に共通する「唯一の正解」はありません。自店舗の業態、解決したい課題、そして中長期的なコスト戦略に基づいて最適な構成を選ぶことが重要です。
これまでの情報を踏まえ、客観的な選び方の基準を以下にまとめます。
- 業務効率と安定稼働を最優先する店舗(飲食店・小売店・複数店舗展開):レジ周りの省スペース化を実現し、通信エラーによる業務停止を防ぐためには、プリンターとSIMが内蔵された「オールインワン型(PayCAS Mobileなど)」が最適です。Visa/Masterの決済手数料率が2.20%となる優遇プログラムを活用することで、月額固定費を支払っても長期的には十分なコストメリットを享受できます。
- 初期費用と固定費を徹底的に抑えたい店舗(個人事業主・小規模店・新規開業):まずは専用の決済端末が不要な「QRコード決済」を導入し、初期費用・月額費用0円からキャッシュレス決済の基盤を作ることが最も低リスクです。1.98%(または1.60%)という極めて低い手数料率で利益を確保しながら、顧客からのクレジットカード決済の要望が増えてきた段階で機器の追加導入を検討すると良いでしょう。
目先の「端末無料」といった言葉に惑わされず、毎月発生する決済手数料の総額と、日々のレジ業務にかかる見えない負担(人件費やトラブル対応時間)を天秤にかけ、自店舗のビジネス成長を後押しする真に価値のある決済インフラを選択してください。
FAQ
Q. 決済端末の導入にはどのくらいの期間がかかりますか?
A. 導入する端末や利用する決済代行会社によって異なりますが、一般的には申し込みから各クレジットカード会社(Visa, Mastercard, JCBなど)の加盟店審査を経て、端末が到着し利用開始できるまでに約2週間から1ヶ月程度かかります。新規オープンの場合は、開店日の1ヶ月以上前からの準備を推奨します。
Q. 屋外のイベントやキッチンカーでも決済端末は使えますか?
A. はい、利用可能です。屋外で利用する場合は、スマートフォンやタブレットの通信を利用する「スマートフォン接続型」か、端末単体で携帯電波(4G等)を受信できる「SIM内蔵のオールインワン型」を選ぶ必要があります。特に安定性を求める場合は、モバイルルーター不要のSIM内蔵型が適しています。
Q. スマートフォン接続型のシステムを利用する場合、プリンターは絶対に必要ですか?
A. 法律で紙のレシートの交付が厳密に義務付けられているわけではありませんが、多くの消費者はクレジットカード決済の控えを求めます。電子レシート(メールやSMSでの送信)に対応しているシステムもありますが、紙のレシートが必要なお客様にスムーズに対応するためには、別途Bluetooth対応のモバイルプリンターを用意することを強く推奨します。
\ QRコード決済利用シェアNo.1※/
いま一番使われているQR決済だから、集客アップにつながります。
※インテージ SCI Payment 決済サービス / 決済手段別 決済回数構成比
PayPayの導入について詳しくはこちら >


総合カタログ
PayPayの最新版
資料はこちらから
